ما الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة؟
الفاتورة الضريبية تستخدم غالبًا في التعامل بين منشأتين، بينما تستخدم الفاتورة الضريبية المبسطة غالبًا عند البيع إلى المستهلك النهائي. يختلف النوعان في بيانات المشتري وبعض الحقول وآلية التعامل في المرحلة الثانية، لذلك يجب تحديد نوع المستند قبل الإصدار بدل استخدام قالب واحد لجميع العمليات.
مقارنة سريعة
| العنصر | الفاتورة الضريبية | الفاتورة الضريبية المبسطة |
|---|---|---|
| الاستخدام الشائع | منشأة إلى منشأة B2B | منشأة إلى مستهلك B2C |
| بيانات المشتري | أكثر تفصيلًا بحسب الحالة | أقل تفصيلًا في الاستخدام المعتاد |
| المرحلة الثانية | ترتبط عادة بعملية الاعتماد/التخليص قبل مشاركة النسخة المعتمدة | ترتبط عادة بالإبلاغ الآلي خلال المدة المحددة |
| المثال | شركة مقاولات تفوتر شركة تطوير | متجر يبيع لفرد |
| QR | يطبق وفق متطلبات النوع والمرحلة | عنصر أساسي وفق المتطلبات المطبقة |
هذه المقارنة تبسيط عملي وليست بديلًا عن قراءة المتطلبات التفصيلية لكل حالة.
ما الفاتورة الضريبية؟
هي الفاتورة التي تصدر غالبًا من منشأة إلى منشأة أخرى وتضم عناصر الفاتورة الضريبية. يحتاج العميل التجاري عادة إلى بيانات واضحة للمورد والمشتري ووصف التوريد والقيم والضريبة حتى يسجل العملية في نظامه المحاسبي.
مثال: قدمت شركة تصميم خدمة لشركة تجارية مسجلة في ضريبة القيمة المضافة. هنا تكون بيانات المشتري ورقمه الضريبي، عند انطباق المتطلب، جزءًا مهمًا من الفاتورة.
ما الفاتورة الضريبية المبسطة؟
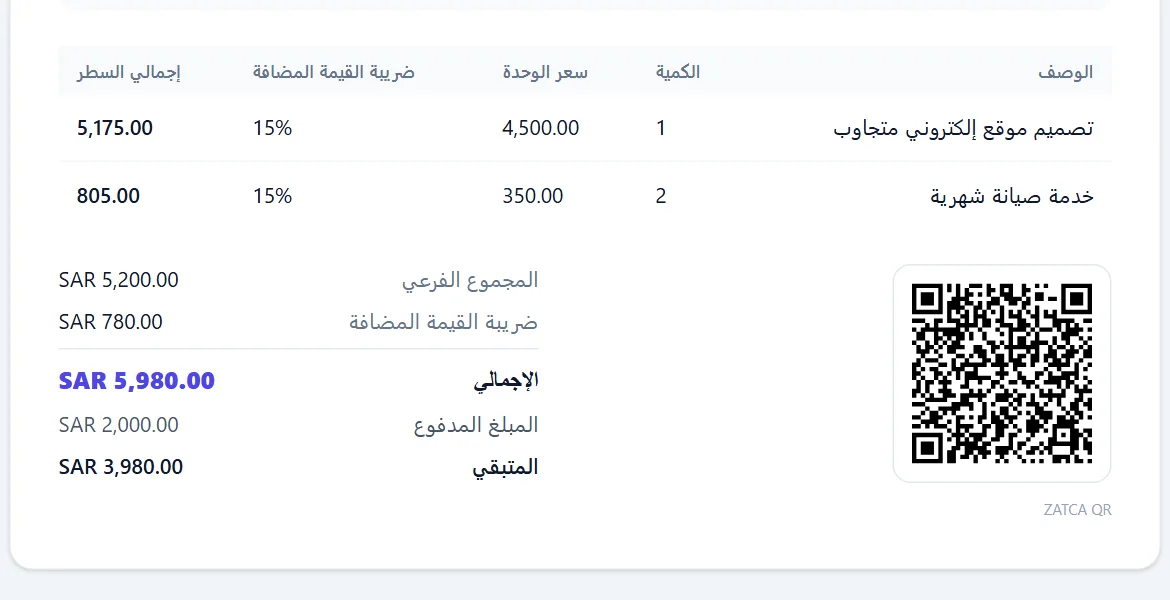
هي الفاتورة التي تصدر غالبًا عند بيع سلعة أو خدمة إلى مستهلك نهائي. مثال ذلك عملية شراء فرد من متجر أو حصوله على خدمة شخصية. تحتوي على الحقول المطلوبة للفواتير المبسطة ورمز QR وفق المرحلة والمتطلبات المطبقة.
ماذا يختلف في المرحلة الثانية؟
في المرحلة الثانية لا يقتصر الاختلاف على شكل PDF. توضح الهيئة مسارين تقنيين بصورة عامة:
- الفواتير الضريبية التي تصدر غالبًا بين المنشآت تمر بآلية التخليص/الاعتماد قبل مشاركة النسخة المعتمدة مع المشتري.
- الفواتير الضريبية المبسطة التي تصدر غالبًا للمستهلك يتم الإبلاغ عنها آليًا خلال المدة التي تحددها المتطلبات، ويذكر الدليل المبسط مدة لا تزيد على 24 ساعة.
راجع دائمًا النسخة الأحدث من الدليل المبسط لمتطلبات الفوترة الإلكترونية.
كيف تختار النوع الصحيح؟
اسأل الأسئلة التالية قبل الإصدار:
- هل المشتري فرد أم منشأة؟
- هل العملية B2B أم B2C؟
- ما البيانات الضريبية المتاحة للمشتري؟
- هل توجد حالة خاصة للتوريد تستلزم حقولًا إضافية؟
- هل منشأتك خاضعة حاليًا لمتطلبات المرحلة الثانية؟
لا تجعل المستخدم يختار النوع من قائمة غامضة. يجب أن يوضح النظام الفرق ويطلب البيانات المناسبة بناءً على الاختيار.
أخطاء متكررة
- إصدار فاتورة مبسطة لعملية تتطلب بيانات فاتورة ضريبية كاملة.
- ترك بيانات المشتري ناقصة في تعامل B2B.
- اعتبار QR بديلًا عن بقية الحقول.
- تعديل الفاتورة بعد إصدارها بدل استخدام الإشعار النظامي المناسب.
- إرسال النسخة للعميل قبل إتمام الخطوة المطلوبة في مسار المرحلة الثانية.
الخلاصة
الفرق الأساسي يبدأ من طبيعة العلاقة مع المشتري، ثم يمتد إلى البيانات والمسار التقني. اختيار النوع الصحيح من البداية يقلل الأخطاء ويجعل التقارير والتكامل أكثر دقة.
المصادر والمراجع
جرّب وندرفاتورة على بياناتك
استخدم قوالب واضحة في وندرفاتورة واجمع بيانات العميل مرة واحدة قبل إصدار الفاتورة.
ابدأ تجربتك المجانية